El apunte llega siempre igual: quince euros, el primer día hábil del trimestre, encajado entre el recibo de la luz y la compra del sábado. Es tan pequeño que casi nadie lo pelea y, precisamente por eso, se cobra. Estuve once años al otro lado del mostrador y te lo digo sin rodeos: esa comisión de mantenimiento se negocia, se exime y muchas veces se quita en una llamada. Pero antes de descolgar el teléfono conviene saber dos cosas: cuánto te cuesta de verdad y qué te van a pedir a cambio de perdonártela.
Cuánto te cuesta de verdad la comisión de mantenimiento
Quince euros al trimestre no son quince euros. Son 15 × 4 = 60 euros al año, y como nadie se cambia de banco todos los años, lo normal es que se queden diez ejercicios seguidos: 60 × 10 = 600 euros por tener una cuenta abierta. Esa es la cifra con la que hay que trabajar, no la del apunte.
Ahora ponla en contexto. Si el saldo que sueles dejar en esa cuenta ronda los 1.500 euros, 60 ÷ 1.500 = 0,04, es decir, un 4 % anual de tu dinero parado. Para que el banco te devolviera eso en intereses tendría que remunerarte al 4,94 % bruto, porque de los intereses se retiene el 19 %: 1.500 × 4,94 % = 74,10 euros, y al quitarles la retención quedan 74,10 × 0,81 = 60,02 euros: la comisión clavada. Cuando alguien me decía que su cuenta no le costaba nada, yo le hacía esta cuenta en un pósit.
Y una tercera forma de mirarlo, la que más duele. Si esa cuenta solo la usas para que pasen doce recibos al año, cada recibo te sale a 60 ÷ 12 = 5 euros. Cinco euros por que una máquina mueva un apunte de una casilla a otra.
La exención no es gratis: tiene precio y hay que calcularlo
Ningún banco te quita la comisión de mantenimiento porque sí. Te la quita a cambio de vinculación: nómina domiciliada, tres recibos, seis compras con tarjeta al trimestre, a veces un producto contratado. Si ya haces todo eso igualmente, la exención es dinero gratis y hay que pedirla hoy mismo.
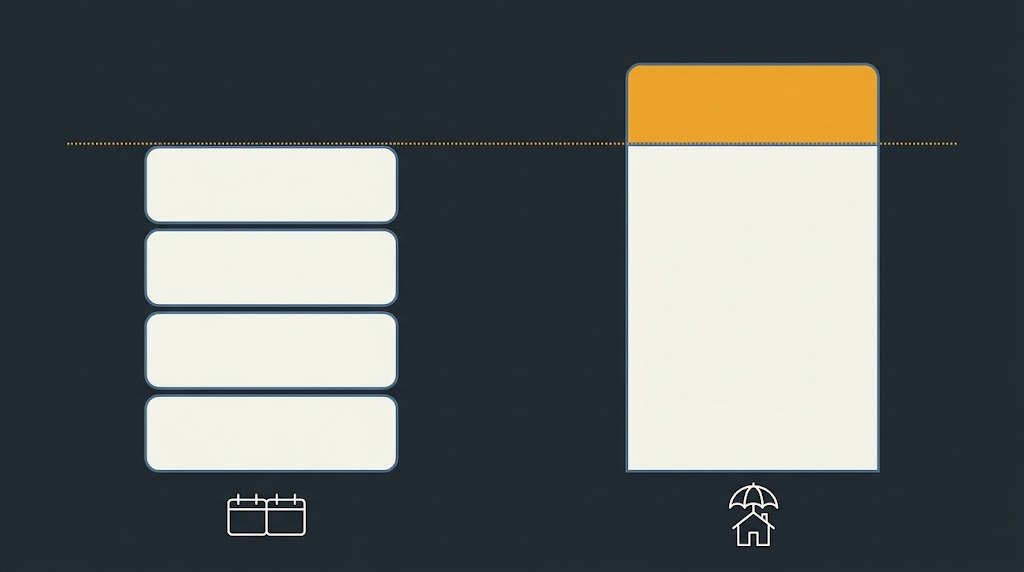
El problema aparece cuando para cumplir te hacen contratar algo. Un caso que vi decenas de veces: el seguro de hogar del banco por 320 euros frente a los 240 que pagabas fuera. Sobrecoste: 320 − 240 = 80 euros al año para ahorrarte 60, así que pierdes 80 − 60 = 20 euros y además te atas.
El punto de indiferencia es fácil de calcular y debería salir antes de firmar nada: el seguro del banco solo te compensa si cuesta menos de 240 + 60 = 300 euros. A 300 clavados te da igual; por encima, sale más barato pagar la comisión y quedarte libre. Haz esta resta con cualquier producto que te ofrezcan como llave de la exención, y hazla con la prima del segundo año, no con la del primero, que suele venir con descuento de bienvenida.
Lo que pasa de verdad al otro lado del mostrador
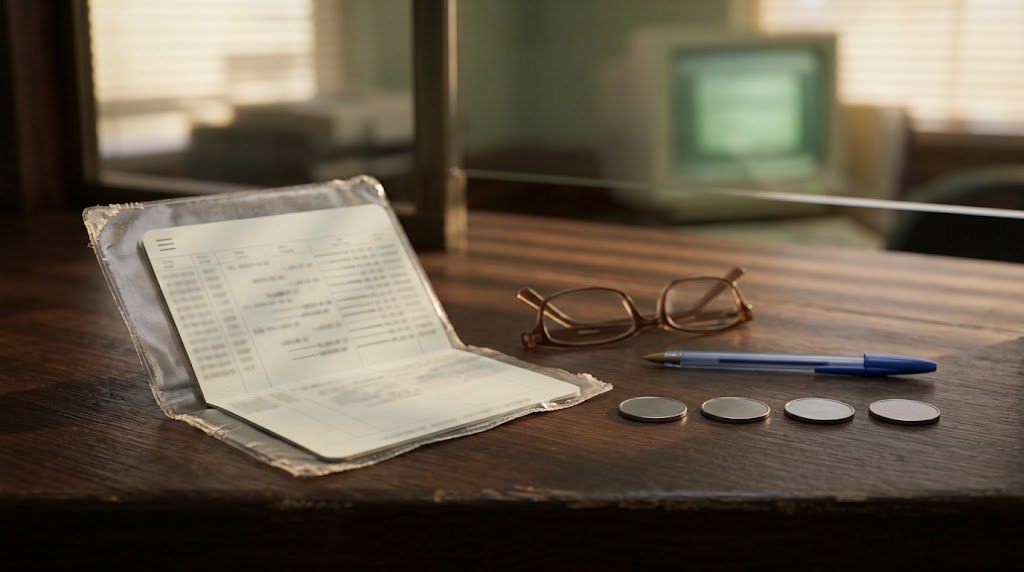
Me acuerdo de doña Amparo porque olía a colonia de la buena y porque traía la libreta en un sobre de plástico con el borde ya blanco de tanto doblarlo. Venía cada trimestre a que le actualizara la cartilla y cada trimestre señalaba la misma línea con el dedo, sin levantar la voz: «¿esto qué es?». Eran sus quince euros.
Lo que ella no sabía, y yo tampoco los primeros meses, es que en el aplicativo había un campo para eximir la comisión del periodo. No estaba escondido ni requería una autorización especial: lo teníamos casi todos en la oficina, y se usaba con quien lo pedía. Con quien lo pedía. Doña Amparo nunca lo pidió; señalaba y aceptaba la respuesta. Aquella tarde de enero se lo devolví y le dejé puesta la exención permanente. Tardé cuarenta segundos.
Y aquí está la parte incómoda del oficio: mi objetivo trimestral no medía comisiones de cuenta. Medía nóminas retenidas, recibos y productos. Perder una nómina me hacía muchísimo más daño que condonar cuatro apuntes de quince euros. Por eso el que amenaza en serio con llevarse la domiciliación casi siempre gana: no le estás pidiendo un favor al empleado, le estás ofreciendo el suyo.
El guion de la llamada que sí funciona
Antes de llamar, dos minutos de preparación. Busca en la app los cuatro últimos cargos y súmalos. Llegar diciendo «me habéis cobrado 60 euros en doce meses, aquí están las cuatro fechas» no se parece en nada a llegar diciendo «me cobráis mucho». Lo primero es un dato que consta en su sistema; lo segundo es una opinión, y las opiniones se contestan con folletos.
Luego pide dos cosas distintas, en este orden y sin mezclarlas: la devolución del último cargo y la exención de la comisión de mantenimiento a partir de hoy. Mucha gente consigue la devolución, cuelga contenta y vuelve a pagar en abril. La exención es la que vale 60 euros al año; la devolución vale 15 una vez.
Si la respuesta es que no, el siguiente escalón es el Servicio de Atención al Cliente de la entidad, por escrito y guardando el acuse. Solo después, y si no hay respuesta o no te convence, el Banco de España. La sola mención de ponerlo por escrito cambia el tono, porque una reclamación registrada deja de ser cosa tuya y pasa a ser cosa de la oficina.
Cuándo pagarla es la decisión correcta
No siempre hay que pelearla, y conviene decirlo. Sesenta euros al año son 60 ÷ 12 = 5 euros al mes. Si eres de los que va dos veces al mes a la ventanilla, a ingresar efectivo o a que alguien te mire un papel, cada visita sale a 5 ÷ 2 = 2,50 euros. Por ese precio no encuentras gestoría ninguna.
La banca sin oficina es más barata porque el trabajo lo haces tú. Cuando el cliente tenía ochenta años y venía a hablar con una persona, yo nunca le recomendé cerrar la cuenta y abrirse otra en el móvil. Ahí la comisión no es un abuso: es el precio del mostrador. El abuso es cobrarla a quien no pisa la oficina desde hace cuatro años.
Preguntas frecuentes
¿Me pueden cobrar la comisión de mantenimiento con la cuenta a cero? Sí, porque no depende del saldo, y ahí está la trampa de las cuentas dormidas. Si en la cuenta quedan 8 euros y te cargan 15, te deja en −7 euros, y ese descubierto puede activar otra comisión por encima de la primera. Cerrar una cuenta que no usas no es papeleo menor: es evitar que una cuenta vacía genere deuda sola. Pídelo por escrito y quédate con el justificante de cierre.
¿Compensa cambiarse a una cuenta sin comisiones? Echa la cuenta del tiempo. Mover doce domiciliaciones y la nómina son unas dos horas bien contadas. Si te ahorras 60 euros al año, el primer año tu hora sale a 60 ÷ 2 = 30 euros; a cinco años son 60 × 5 = 300 euros, y 300 ÷ 2 = 150 euros la hora, con el trabajo hecho una sola vez. Eso sí: antes de abrir, mira qué cobra la nueva por lo que tú haces de verdad, que hay cuentas sin comisión de mantenimiento que cobran por ingresar efectivo o por la transferencia inmediata.
¿Puedo reclamar lo que me han cobrado durante años? Depende de si estaba en el contrato que firmaste y de si te comunicaron los cambios de condiciones, cosa que el banco está obligado a hacer con antelación. Busca esa carta antes de reclamar: es la pieza que decide. En la práctica, lo que se consigue casi siempre es la devolución del último cargo y la exención hacia delante; recuperar cuatro años enteros es raro. Aun así, 15 euros devueltos más 60 al año de ahorro son 75 euros por una llamada de diez minutos.
Puntos clave
- Quince euros al trimestre son 60 al año y 600 en diez años: negocia con la cifra anual, no con el apunte.
- Sobre un saldo medio de 1.500 euros, la comisión de mantenimiento equivale a un 4 % anual, o a un 4,94 % bruto antes de retención.
- La exención tiene precio: un seguro del banco solo compensa si cuesta menos de 240 + 60 = 300 euros.
- Pide dos cosas separadas: la devolución del último cargo (15 euros) y la exención permanente (60 al año).
- Si usas la oficina dos veces al mes, esas visitas salen a 2,50 euros: ahí la comisión no es abuso, es el precio del mostrador.